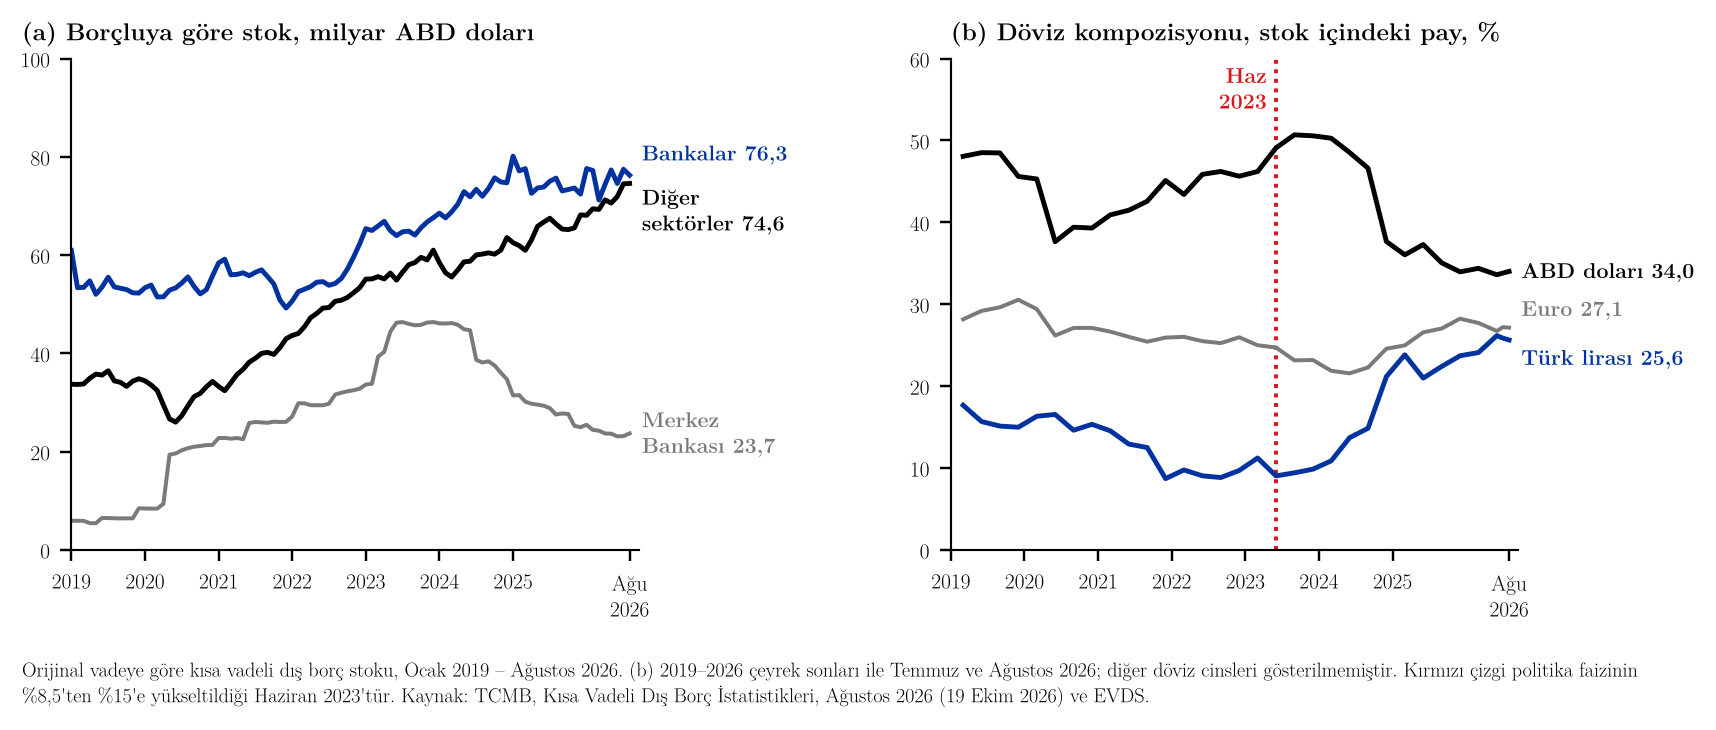
Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) 19 Ekim 2026'da yayımladığı verilere göre Türkiye'nin kısa vadeli dış borç stoku Ağustos sonunda bir önceki aya göre 25 milyon dolar artarak 176,6 milyar dolar oldu; bu, Ocak 2019'dan bu yana incelediğim dönemin en yüksek düzeyi ve bir yıl önceki 170,0 milyar dolardan %3,8 fazla (TCMB, 2026a).1 Orijinal vadesine bakılmaksızın bir yıl içinde vadesi dolacak borçları gösteren kalan vadeye göre stok ise Temmuz'daki 248,1 milyar dolardan %2,0 azalarak 243,3 milyar dolara geriledi. Stokun %43,2'si bankalardan, %42,2'si bankacılık dışındaki diğer sektörlerden kaynaklanıyor (Şekil 1a). Bankaların kısa vadeli dış borcu Ağustos'ta %1,6 azalarak 76,3 milyar dolara indi; bu düşüşün en büyük kalemi yurt dışı yerleşiklerin bankalardaki Türk lirası mevduatıydı (%4,8 azalışla 25,3 milyar dolar). Bankaların yurt dışından kullandığı kısa vadeli kredi ve menkul kıymet yükümlülükleri 9,2 milyar dolar; bu kalem Ocak 2025'teki 20,6 milyar dolardan Mayıs 2026'da 7,1 milyar dolara kadar inmişti. Diğer sektörlerin borcu %0,1 artışla 74,6 milyar dolara yükseldi ve Ocak 2019'daki 33,7 milyar doların iki katını aştı. Bunun 64,5 milyar doları dış ticaretten doğan ticari krediler, 10,0 milyar doları nakit krediler; nakit krediler %6,6 artışla incelediğim dönemin en yüksek düzeyinde. Merkez Bankası'nın kısa vadeli borcu 23,7 milyar dolar; bu tutar Aralık 2023'te 46,4 milyar dolardı.
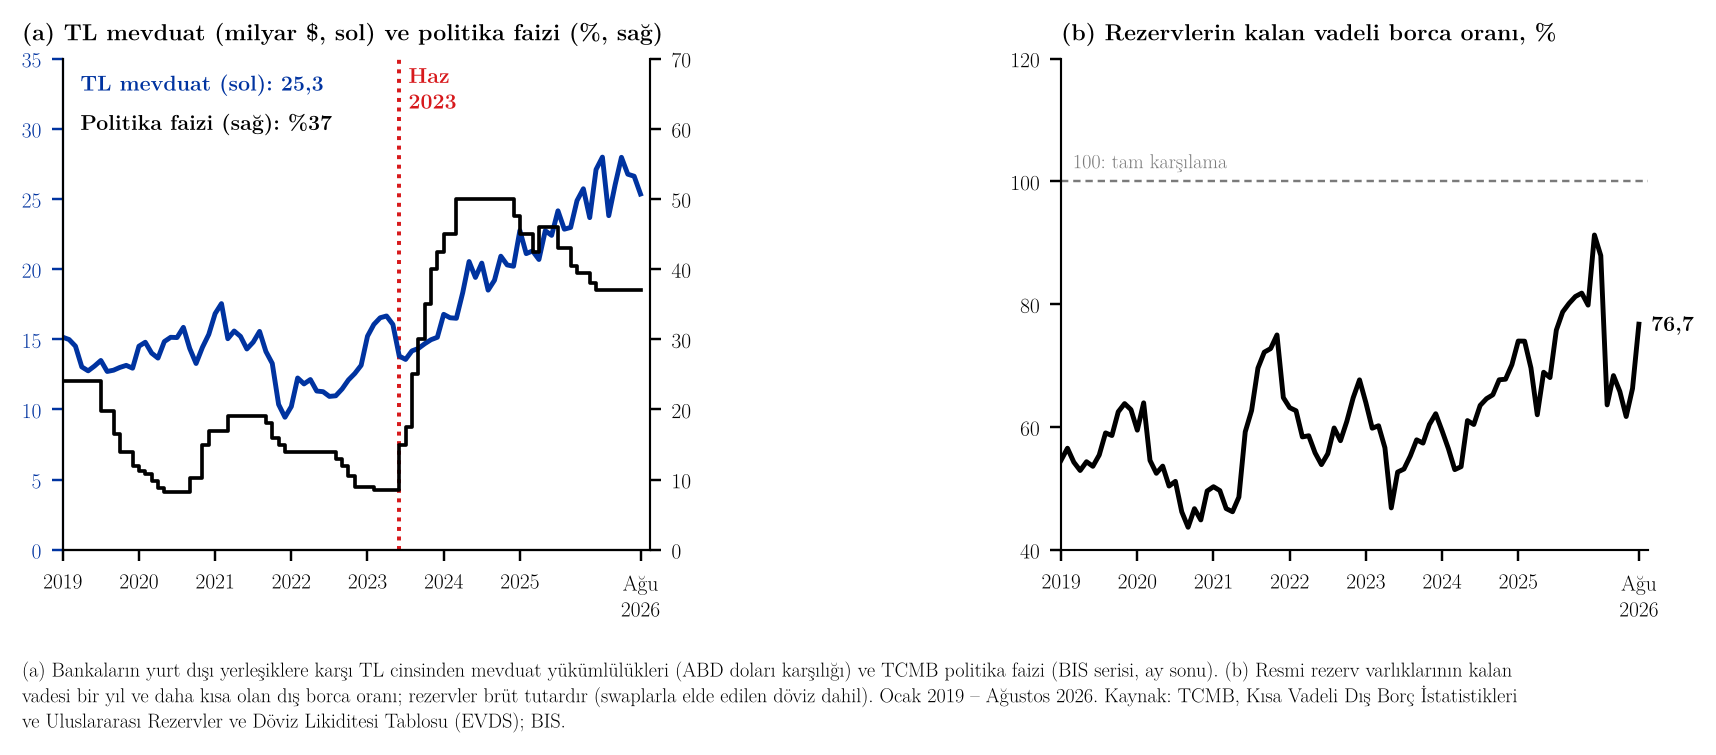
Döviz kompozisyonu son üç yılda belirgin biçimde değişti (Şekil 1b). Ağustos'ta stokun %34,0'ı ABD doları, %27,1'i euro, %25,6'sı Türk lirası, %13,3'ü diğer döviz cinsleri. ABD dolarının payı 2023'ün üçüncü çeyreğinde %50,7 ile zirvedeydi; Türk lirasının payı ise 2023'ün ikinci çeyreğindeki %9,0'dan 2026'nın ikinci çeyreğinde %26,2'ye çıktı. Türk lirası cinsinden kısa vadeli dış borç, lira olarak 2023'ün ikinci çeyrek sonundaki 385 milyar liradan Ağustos 2026'da 2,18 trilyon liraya yükseldi. Bu artış, politika faizinin Haziran 2023'te %8,5'ten %15'e çıkarılmasıyla başlayan ve faizin Mart 2024'ten Aralık 2024'teki indirime kadar %50'de tutulduğu sıkı para politikası dönemiyle aynı zamana denk geliyor (Şekil 2a): yurt dışı yerleşiklerin bankalardaki Türk lirası mevduatı Haziran 2023'teki 13,8 milyar dolardan Şubat 2026'da 28,0 milyar dolara çıktı. Politika faizi Ocak–Ağustos 2026 boyunca %37 idi. Bu eş zamanlılık, yüksek Türk lirası faizinin yurt dışı yerleşikler için lira varlıklarını cazip kılmasıyla uyumlu bir tablo; ancak aylık seriler tek başına nedensellik göstermiyor. Aynı mevduat Mart 2026'da bir ayda %14,9 azaldı; resmi rezerv varlıkları da o ay %28,3 geriledi.
Rezerv yeterliliğinde sık kullanılan ölçütlerden biri, Guidotti–Greenspan kuralı olarak bilinen, rezervlerin bir yıl içinde vadesi dolacak dış borcu karşılama oranıdır (Greenspan, 1999). TCMB'nin resmi rezerv varlıkları Ağustos sonunda 186,7 milyar dolar; bu tutar kalan vadeye göre kısa vadeli dış borcun %76,7'sine karşılık geliyor (Şekil 2b). Oran Temmuz'da %66,3, Haziran'da %61,7 idi; Ocak 2026'da %91,3 ile 2019'dan bu yana en yüksek düzeyine çıkmış, en düşük düzeyi Eylül 2020'de %43,7 olmuştu ve bu dönemde hiç %100'e ulaşmadı. Hesaplamada brüt rezervler kullanıldığı için swaplarla elde edilen döviz de paya dahildir; net rezervlere dayalı bir oran daha düşük çıkar. Greenspan'ın (1999) aktardığı biçimiyle kural, kullanılabilir döviz rezervlerinin izleyen bir yılda vadesi gelen döviz cinsi borç geri ödemelerini aşmasını ister; buradaki oran ise altın dahil resmi rezerv varlıklarını, Türk lirası cinsi yükümlülükleri de içeren kalan vadeye göre kısa vadeli dış borca böler, dolayısıyla kuralın yaklaşık bir uygulamasıdır. Bu not yalnızca açıklanan verileri ve bunlardan hesaplanan oranları özetliyor; oranların hesaplanışı 3. notta formülleri ve sayılarıyla gösterilmiştir (TCMB, 2026a, 2026b).23
Kaynakça
Greenspan, A. (1999, 29 Nisan). Currency reserves and debt (Dünya Bankası'nın Recent Trends in Reserves Management konferansında yapılan konuşma, Washington, D.C.). Board of Governors of the Federal Reserve System. https://www.federalreserve.gov/boarddocs/speeches/1999/19990429.htm
Türkiye Cumhuriyet Merkez Bankası. (2026a, 19 Ekim). Kısa vadeli dış borç istatistikleri gelişmeleri, Ağustos 2026 (Veri Yönetişimi ve İstatistik Genel Müdürlüğü, Ödemeler Dengesi Müdürlüğü). https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB+TR/Main+Menu/Istatistikler/Odemeler+Dengesi+ve+Ilgili+Istatistikler/Kisa+Vadeli+Dis+Borc+Istatistiklerii/
Türkiye Cumhuriyet Merkez Bankası. (2026b). Elektronik Veri Dağıtım Sistemi (EVDS) (veri seti): seriler TP.KVDB01, TP.KVDB06–TP.KVDB13, TP.KVDB16, TP.KVDB19, TP.KALANVADE.K20, TP.REZVARPD.K1, TP.BISPOLFAIZ.TUR ve TP.KVADEDOVKOMP. 19 Ekim 2026'da indirildi, https://evds3.tcmb.gov.tr
Notlar
-
Metindeki stok, pay ve değişim değerleri ile Tablo 1, 4 ve 5, TCMB'nin Ağustos 2026 Kısa Vadeli Dış Borç İstatistikleri Gelişmeleri yayımından ve aynı sayfadaki veri tablolarından alınmıştır (TCMB, 2026a). ↑
-
Veriler TCMB'nin Elektronik Veri Dağıtım Sistemi'nden (TCMB, 2026b) alınmıştır: aylık seriler TP.KVDB01, TP.KVDB06–TP.KVDB13, TP.KVDB16, TP.KVDB19 (orijinal vadeye göre kısa vadeli dış borç), TP.KALANVADE.K20 (kalan vadeye göre), TP.REZVARPD.K1 (resmi rezerv varlıkları, Uluslararası Rezervler ve Döviz Likiditesi Tablosu) ve TP.BISPOLFAIZ.TUR (BIS'in TCMB politika faizi serisi, ay sonu), üç aylık seriler TP.KVADEDOVKOMP (döviz kompozisyonu, 2026'nın ikinci çeyreğine kadar), milyon ABD doları, 19 Ekim 2026'da indirildi; Temmuz ve Ağustos 2026 döviz kompozisyonu bültenin Tablo 4'ündendir: aylık veri (CSV), döviz kompozisyonu (CSV). Çalışma kitabı notta geçen her sayıyı onu üreten formülün ve metinle karşılaştıran bir kontrolün yanında listeler, böylece hesapları incelemek isteyen okuyucular bunları vakit kaybetmeden ve herhangi bir kod çalıştırmadan bir hesap tablosunda izleyebilir ve denetleyebilir. Şekilleri çizen ve aynı hesapları yineleyen kod, istenirse paylaşılır. ↑
-
Hesaplamalar. $S_t$ orijinal vadeye göre stok, $K_t$ kalan vadeye göre stok, $R_t$ resmi rezerv varlıklarıdır (milyon ABD doları). Ağustos 2026'da sektörler toplamı: $$23.698 + 2.035 + 76.252 + 74.579 = 176.564 = S_t$$ Bankalar kalemi: $$9.226 + 21.982 + 19.695 + 25.349 = 76.252$$ Aylık değişim: $$\Delta S = 176.564 - 176.539 = 25$$ Yıllık değişim, toplam stok ve bankalar: $$\left(\frac{176.564}{170.039} - 1\right)\times 100 = 3{,}84, \qquad \left(\frac{76.252}{77.471} - 1\right)\times 100 = -1{,}57$$ TL mevduat ve kalan vadeye göre stok: $$\left(\frac{25.349}{26.617} - 1\right)\times 100 = -4{,}76, \qquad \left(\frac{243.276}{248.128} - 1\right)\times 100 = -1{,}96$$ Paylar, bankalar ve diğer sektörler: $$\frac{76.252}{176.564} = \%43{,}19, \qquad \frac{74.579}{176.564} = \%42{,}24$$ Döviz payları Tablo 4'teki ABD doları karşılıklarından hesaplanır. ABD doları, euro ve Türk lirası: $$\frac{60.038}{176.564} = \%34{,}00, \qquad \frac{47.910}{176.564} = \%27{,}13, \qquad \frac{45.259}{176.564} = \%25{,}63$$ Geri kalan $\%13{,}23$ diğer döviz cinsleridir (TCMB bültende bu payı yuvarlanmış payların farkı olarak %13,3 vermiştir). Türk lirası cinsinden borç, lira olarak $384.988$ milyon TL'den (2023, 2. çeyrek) $2.175.745$ milyon TL'ye çıkmıştır, $5{,}65$ kat. Rezerv yeterlilik oranı: $$\rho_t = \frac{R_t}{K_t}\times 100, \qquad \rho_{\text{Ağu 2026}} = \frac{186.695}{243.276}\times 100 = 76{,}74$$ Temmuz 2026 ve Haziran 2026: $$\frac{164.448}{248.128} \times 100 = 66{,}28, \qquad \frac{147.426}{238.910} \times 100 = 61{,}71$$ Ocak 2026 ve Eylül 2020: $$\frac{218.158}{239.028} \times 100 = 91{,}27, \qquad \frac{79.680}{182.456} \times 100 = 43{,}67$$ Mart 2026 değişimleri, TL mevduat ve rezervler: $$\left(\frac{23.807}{27.978} - 1\right)\times 100 = -14{,}91, \qquad \left(\frac{150.774}{210.260} - 1\right)\times 100 = -28{,}29$$ "En yüksek düzey" ifadeleri Ocak 2019 – Ağustos 2026 dönemindeki aylık değerlere dayanır. ↑