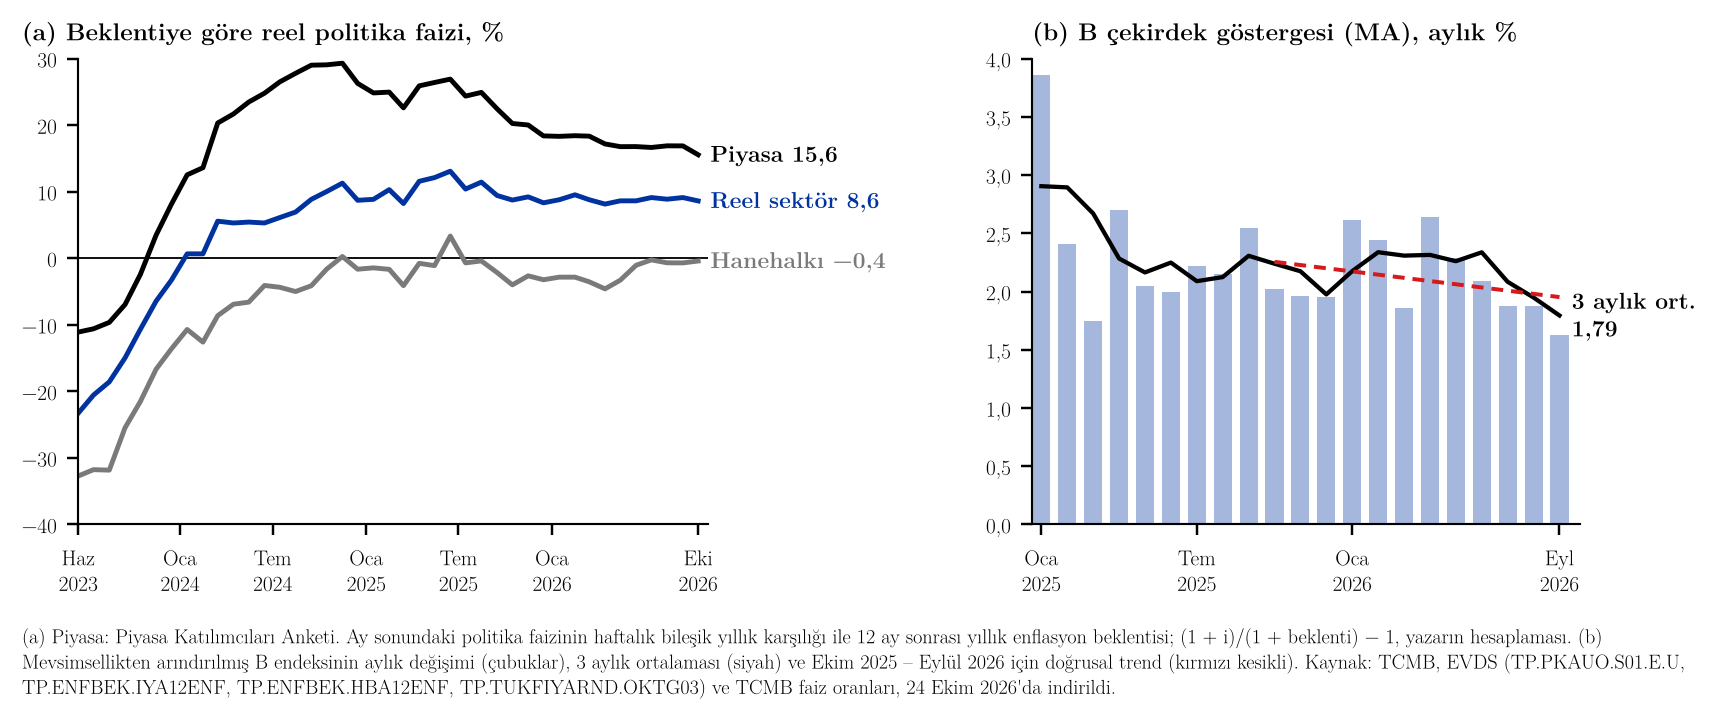
Türkiye Cumhuriyet Merkez Bankası (TCMB) Para Politikası Kurulu 22 Ekim'de politika faizini %37'den %36'ya indirdi ve karar metninde son verilerin ve öncü göstergelerin enflasyonun ana eğilimindeki gerilemeyi teyit ettiğini belirtti (TCMB, 2026a).1 Bu faizin ne kadar sıkı bir duruşa karşılık geldiği, hangi beklentinin esas alındığına bağlı. Haftalık bileşik getirisi %43,2 olan faiz, 12 ay sonrası enflasyon beklentileriyle reelleştirildiğinde piyasa katılımcılarına göre %15,6, reel sektöre göre %8,6, hanehalkına göre −%0,4 reel faize karşılık geliyor (Şekil 1a). Piyasa beklentisine göre reel faiz bir yıl önce %20,2'ydi.
Ana eğilimdeki gerilemenin ne kadar belirgin olduğu da bakılan döneme bağlı olabilir. Mevsimsellikten arındırılmış B göstergesinin son üç aylık artışı yıllıklandırıldığında Haziran'daki %31,9'dan Eylül'de %23,8'e indi; bu hız, piyasanın %23,9'luk beklentisine yakın. Aylık artışlara doğrusal trend uydurulduğunda eğim tahmini ($\hat\beta$) iki pencerede de ayda yaklaşık −0,03 puan. Son 12 ay için eğimin %95 güven aralığı $-0{,}087 \le \beta \le 0{,}032$; bu yöntemle kurulan aralıkların %95'i gerçek eğimi içerir ve bu aralık sıfırı da kapsadığından %5 düzeyinde $\beta = 0$ hipotezi reddedilemiyor. Ocak 2025'ten bu yana 21 ay için klasik standart hatayla aralık $-0{,}068 \le \beta \le -0{,}0003$ ve $p = 0{,}048$; ancak bu sonuç dayanıklı değil: Newey–West standart hatasıyla $p = 0{,}079$, Mann–Kendall testiyle $p = 0{,}065$, pencerenin ilk ve en yüksek gözlemi olan Ocak 2025 (%3,86) çıkarıldığında $p = 0{,}28$ (Şekil 1b). Veriler son üç ayda belirgin bir yavaşlamayı gösteriyor; aylık artışlardaki doğrusal gerileme ise ne son bir yılda ne de, dayanıklı yöntemlerle bakıldığında, Ocak 2025'ten bu yana %5 düzeyinde sıfırdan ayırt edilebiliyor (TCMB, 2026b, 2026c).23
Kaynakça
Türkiye Cumhuriyet Merkez Bankası. (2026a, 22 Ekim). Faiz oranlarına ilişkin basın duyurusu (Sayı 2026-45). https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB+TR/Main+Menu/Duyurular/Basin/2026/DUY2026-45
Türkiye Cumhuriyet Merkez Bankası. (2026b). Elektronik Veri Dağıtım Sistemi (EVDS) (veri seti): seriler TP.PKAUO.S01.E.U, TP.ENFBEK.IYA12ENF, TP.ENFBEK.HBA12ENF ve TP.TUKFIYARND.OKTG03. 24 Ekim 2026'da indirildi, https://evds3.tcmb.gov.tr
Türkiye Cumhuriyet Merkez Bankası. (2026c). 1 hafta repo (veri seti). 24 Ekim 2026'da indirildi, https://www.tcmb.gov.tr/wps/wcm/connect/tr/tcmb+tr/main+menu/temel+faaliyetler/para+politikasi/merkez+bankasi+faiz+oranlari/1+hafta+repo
Notlar
-
Basın duyurusuna göre (TCMB, 2026a) politika faizi %37'den %36'ya, gecelik borç verme faizi %39'a, gecelik borçlanma faizi %34,5'e indirildi. ↑
-
Veriler TCMB'nin Elektronik Veri Dağıtım Sistemi'nden (TCMB, 2026b) alınmıştır: aylık seriler TP.PKAUO.S01.E.U (Piyasa Katılımcıları Anketi), TP.ENFBEK.IYA12ENF (reel sektör) ve TP.ENFBEK.HBA12ENF (hanehalkı), 12 ay sonrası yıllık TÜFE beklentisi, % ve TP.TUKFIYARND.OKTG03 (mevsimsellikten arındırılmış B göstergesi, 2025=100), Haziran 2023 – Ekim 2026; politika faizi TCMB'nin bir hafta vadeli repo ihale faiz oranı sayfasından (TCMB, 2026c); 24 Ekim 2026'da indirildi: aylık veri (CSV), politika faizi (CSV). Çalışma kitabı notta geçen her sayıyı onu üreten formülün ve metinle karşılaştıran bir kontrolün yanında listeler, böylece hesapları incelemek isteyen okuyucular bunları vakit kaybetmeden ve herhangi bir kod çalıştırmadan bir hesap tablosunda izleyebilir ve denetleyebilir. Şekli çizen ve aynı hesapları yineleyen kod, istenirse paylaşılır. ↑
-
Hesaplamalar. $i$ ay sonundaki politika faizi, $\pi^e$ 12 ay sonrası yıllık enflasyon beklentisidir (%); reel faiz, yazarın hesaplaması: $$i^c = \left(1 + \frac{i}{52}\right)^{52} - 1, \qquad r = \left(\frac{1 + i^c}{1 + \pi^e} - 1\right)\times 100$$ Ekim 2026, bileşik faiz: $$i^c = \left(1 + \frac{0{,}36}{52}\right)^{52} - 1 = \%43{,}16$$ Piyasa beklentisine göre reel faiz: $$\left(\frac{1{,}43155}{1{,}2389} - 1\right)\times 100 = 15{,}55$$ Reel sektör ve hanehalkı beklentisine göre: $$\left(\frac{1{,}43155}{1{,}3180} - 1\right)\times 100 = 8{,}62, \qquad \left(\frac{1{,}43155}{1{,}4375} - 1\right)\times 100 = -0{,}41$$ Bileşik yerine %36 doğrudan kullanılırsa piyasa beklentisine göre reel faiz %9,8 olur. Ekim 2025, $i = \%39{,}5$ ve $i^c = \%48{,}22$ ile piyasa beklentisine göre: $$\left(\frac{1{,}48217}{1{,}2326} - 1\right)\times 100 = 20{,}25$$ Üç aylık yıllıklandırılmış artış $((B_t/B_{t-3})^4 - 1)\times 100$. Eylül: $$\left(\left(\frac{135{,}51}{128{,}47}\right)^4 - 1\right)\times 100 = 23{,}79$$ Haziran: $$\left(\left(\frac{128{,}47}{119{,}87}\right)^4 - 1\right)\times 100 = 31{,}94$$ Trend: $\Delta b_t = 100\,(B_t/B_{t-1} - 1)$ olmak üzere, Ekim 2025 – Eylül 2026 için ($t = 1, \dots, 12$) en küçük kareler regresyonu $$\Delta b_t = \alpha + \beta t + u_t, \qquad \hat\beta = -0{,}0275, \quad \text{s.h.} = 0{,}0268$$ Güven aralığı 10 serbestlik dereceli $t$ dağılımından: $$P\left(\hat\beta - t_{0{,}025;\,10}\,\text{s.h.}(\hat\beta) \le \beta \le \hat\beta + t_{0{,}025;\,10}\,\text{s.h.}(\hat\beta)\right) = 0{,}95$$ Buradaki olasılık, veriden önce rassal olan aralığın sabit ama bilinmeyen $\beta$'yı içermesine aittir; hesaplanan tek bir aralık $\beta$'yı ya içerir ya içermez. Son 12 ay: $$-0{,}0275 \pm 2{,}228 \times 0{,}0268, \qquad -0{,}087 \le \beta \le 0{,}032, \qquad p = 0{,}33$$ Kalıntılarda otokorelasyon görülmediği için (Durbin–Watson 1,63; Ljung–Box, 3 gecikme, $p = 0{,}94$) klasik standart hata kullanılmıştır; Newey–West standart hatası (2 gecikme) 0,0280, $p = 0{,}35$; Mann–Kendall testi ($S = -20$) $p = 0{,}19$. Bu pencerede üç yöntem de anlamlı bir düşüş göstermiyor. Ocak 2025 – Eylül 2026 (21 ay) için EKK eğimi $-0{,}0340$, s.h. $0{,}0161$, $t_{0{,}025;\,19} = 2{,}093$: $$-0{,}068 \le \beta \le -0{,}0003, \qquad p = 0{,}048$$ Aynı dayanıklılık denetimleri bu pencere için: Durbin–Watson 1,57; Newey–West standart hatası (2 gecikme) 0,0183, $p = 0{,}079$; Mann–Kendall ($S = -62$) $p = 0{,}065$. Ocak 2025 çıkarıldığında (Şubat 2025 – Eylül 2026, 20 ay) EKK eğimi $-0{,}0137$, $p = 0{,}28$. Klasik standart hatayla %5 düzeyinde ret, tek bir gözleme ve standart hatanın seçimine bağlıdır; bu nedenle metinde anlamlı bir düşüş olarak sunulmamıştır. ↑